Aprendé a evaluar la solvencia de tus clientes B2B, interpretar informes comerciales e identificar señales de riesgo antes de otorgar crédito comercial.
- Guía integral para evaluar solvencia B2B en Argentina. Aprendé a interpretar informes comerciales, el Score de Nosis y la situación del BCRA.
Vender a crédito puede impulsar el crecimiento de una empresa, pero también puede comprometer su liquidez cuando los clientes no cumplen con sus obligaciones de pago En el mercado B2B, una evaluación crediticia de una empresa adecuada permite conocer mejor a los clientes, analizar sus antecedentes y dimensionar el riesgo de asumir nuevas operaciones comerciales. Sin embargo, consultar un informe comercial o verificar la situación de una empresa en el Banco Central de la República Argentina (BCRA) no siempre es suficiente. Para comprender el riesgo crediticio es necesario integrar distintas fuentes de información, interpretar sus indicadores y analizar la capacidad económica del cliente en relación con la operación que se pretende realizar.
Un sistema de evaluación crediticia permite transformar datos comerciales y financieros en información útil para comprender la solvencia y fundamentar las decisiones empresariales.
📌 En esta guía vas a encontrar:
- ¿Qué es la evaluación crediticia de una empresa?
- ¿Qué es el Score de Nosis y cómo se interpreta?
- Score de Nosis y situación del BCRA: diferencias clave
- Cómo hacer una evaluación crediticia paso a paso
- Cómo evaluar la solvencia cuando no hay balances públicos
- Principales señales de alerta en el crédito B2B
- Cómo medir el impacto económico: la Fórmula de Pérdida Esperada
- Cómo construir un sistema de evaluación crediticia empresarial
- Errores frecuentes al evaluar el riesgo crediticio
- Preguntas frecuentes (FAQ)
¿Qué es la evaluación crediticia de una empresa?
La evaluación crediticia es un proceso de análisis que permite estimar el riesgo asociado a una persona o empresa que solicita financiamiento o pretende operar a crédito.
En las relaciones comerciales B2B, este proceso ayuda a determinar qué información existe sobre un potencial cliente, cuáles son sus antecedentes de pago, qué nivel de endeudamiento presenta y qué factores podrían afectar su capacidad para cumplir con nuevas obligaciones.
Una evaluación crediticia empresarial puede integrar:
- Informes comerciales y antecedentes crediticios.
- Score de riesgo y otros indicadores predictivos.
- Situación informada en el BCRA.
- Endeudamiento y compromisos financieros conocidos.
- Información societaria, fiscal y económica disponible.
- Antecedentes comerciales y comportamiento de pago.
- Alertas judiciales o societarias relevantes.
- Exposición económica de la operación que se está evaluando.
No todas estas variables están disponibles para todos los clientes. Por eso, el análisis debe distinguir entre información confirmada, estimaciones, antecedentes incompletos y datos que necesitan verificación.
El objetivo no es acumular informes, sino interpretar la información en conjunto para comprender mejor el perfil de riesgo.
¿Qué es el Score de Nosis y cómo se interpreta?
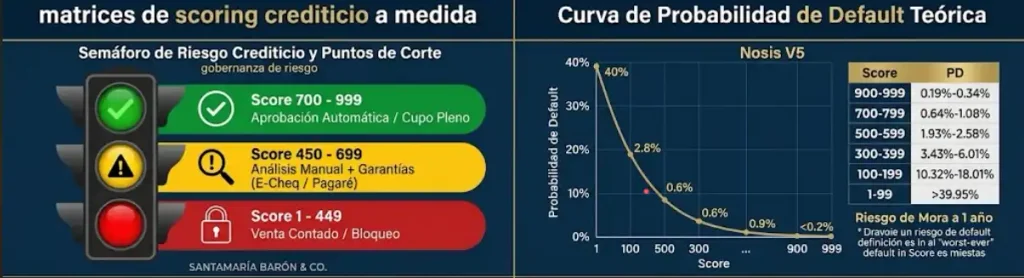
El Score de Riesgo de Nosis es un indicador predictivo que resume información crediticia en un puntaje. Según la documentación comercial de Nosis, se expresa en una escala de 1 a 999 y permite estimar el riesgo de incurrir en mora durante los próximos 12 meses.
En términos generales, un puntaje más elevado representa un perfil de menor riesgo estimado y uno más bajo indica un perfil que requiere mayor atención.
¿Qué información aporta el score?
El score ofrece una referencia para comprender el perfil de riesgo de un cliente. Su utilidad consiste en complementar el análisis crediticio con un indicador predictivo.
No obstante, es importante distinguir entre tres conceptos:
- Puntaje crediticio: valor asignado por el modelo de scoring.
- Probabilidad de incumplimiento (PD): estimación de la posibilidad de que ocurra un incumplimiento durante un horizonte determinado.
- Solvencia: capacidad económica y financiera para afrontar las obligaciones asumidas.
Estos conceptos están relacionados, pero no son equivalentes. No corresponde asignar una probabilidad exacta de default a un puntaje específico sin contar con información de calibración válida para el modelo y el segmento evaluado.
Además, un score favorable no garantiza que una empresa vaya a pagar puntualmente. La evaluación debe considerar el resto de la información disponible y las características de la operación comercial.
Score de Nosis y situación del BCRA: diferencias que debés conocer
El Score de Nosis y la situación crediticia informada por el BCRA son indicadores diferentes. Comprender qué aporta cada uno permite evitar interpretaciones incompletas.
La información del BCRA permite consultar la clasificación de los deudores informada por las entidades financieras, conforme a los criterios aplicables. El score, por su parte, proporciona una estimación predictiva según el modelo utilizado.
Por eso, no conviene interpretar ninguno de los dos de manera aislada.
Una empresa puede presentar una situación favorable en el sistema financiero y, aun así, requerir un análisis adicional de su endeudamiento, antecedentes comerciales o capacidad económica. Del mismo modo, un antecedente desfavorable debe examinarse considerando su naturaleza, antigüedad, evolución y relevancia para la operación.
| Variable | ¿Qué permite analizar? |
| Score de riesgo | El perfil predictivo estimado por el modelo. |
| Situación del BCRA | La clasificación informada en el sistema financiero. |
| Endeudamiento | Los compromisos financieros conocidos. |
| Antecedentes comerciales | Incumplimientos y otras señales relevantes. |
| Información económica | La dimensión y capacidad económica, según los datos disponibles. |
| Historial de pagos propio | El comportamiento observado en la relación comercial. |
Cómo hacer una evaluación crediticia de una empresa paso a paso
Para evaluar el riesgo crediticio de una empresa es necesario seguir un proceso estructurado que permita identificar al cliente, recopilar información, analizar variables y documentar las conclusiones.
1. Identificar correctamente a la empresa
El primer paso es verificar la identidad del sujeto evaluado: razón social, CUIT, actividad económica e información societaria disponible. Esta instancia ayuda a evitar errores de identificación y confusiones entre empresas con nombres similares, sociedades vinculadas o personas que integran una misma estructura empresarial.
2. Consultar los antecedentes crediticios y comerciales
El siguiente paso consiste en reunir la información disponible en informes comerciales y fuentes pertinentes. Según el caso, puede incluir el Score de Nosis, la situación informada en el BCRA, los antecedentes de pago, el endeudamiento y otros registros relevantes.
3. Analizar la solvencia y la capacidad de pago
La solvencia no debe inferirse únicamente a partir del score. Es importante contrastar los antecedentes crediticios con la información económica disponible, la actividad de la empresa, sus compromisos conocidos y, cuando corresponda, sus estados contables o documentación financiera.
4. Detectar señales de alerta e inconsistencias
Durante el análisis pueden aparecer antecedentes negativos, variaciones relevantes en el endeudamiento, inconsistencias documentales o información insuficiente. Estas situaciones no implican automáticamente que exista un incumplimiento futuro, pero pueden justificar verificaciones adicionales.
5. Integrar los resultados y documentar la conclusión
La última etapa consiste en interpretar los indicadores de manera conjunta y dejar constancia de los elementos que respaldan la evaluación. El resultado debe reflejar el perfil de riesgo observado, las fortalezas identificadas, las señales de alerta y las limitaciones de la información disponible.
Cómo evaluar la solvencia de una empresa cuando no publica balances
La ausencia de estados contables públicos no significa necesariamente que una empresa sea insolvente ni que carezca de capacidad de pago.
En estos casos, el análisis debe apoyarse en los antecedentes comerciales, la información crediticia, la documentación que pueda obtenerse y otros datos verificables.
Algunos informes comerciales pueden incluir estimaciones de facturación u otras variables económicas. Es importante distinguir esas estimaciones de la información contable confirmada.
Una evaluación rigurosa no presupone que la información inexistente sea favorable o desfavorable. Reconoce la incertidumbre y evita formular conclusiones que los datos no permiten sostener.
Principales señales de alerta en una evaluación crediticia B2B
- Deterioro del comportamiento de pago: Los antecedentes de incumplimiento o un cambio desfavorable en el historial pueden requerir una revisión más profunda.
- Incremento del endeudamiento: Un aumento de los compromisos financieros puede afectar la capacidad para afrontar nuevas obligaciones.
- Cheques rechazados y antecedentes comerciales negativos: Su importancia debe evaluarse según la naturaleza del antecedente, la fecha, la recurrencia y su eventual regularización.
- Inconsistencias en la información: Las diferencias entre los datos declarados y los antecedentes disponibles requieren verificación.
- Contingencias judiciales o societarias: Determinadas situaciones pueden afectar la continuidad operativa o la capacidad de cumplir obligaciones.
- Información insuficiente o desactualizada: La falta de datos relevantes aumenta la incertidumbre y puede limitar el alcance de las conclusiones.
Cómo medir el impacto económico del riesgo de incumplimiento
En gestión de riesgo crediticio se utiliza habitualmente el concepto de pérdida esperada:
$$\text{Pérdida esperada} = \text{PD} \times \text{EAD} \times \text{LGD}$$
Donde:
- PD (Probability of Default): probabilidad de incumplimiento durante el horizonte analizado.
- EAD (Exposure at Default): exposición estimada al momento del incumplimiento.
- LGD (Loss Given Default): proporción de la exposición que se espera perder después de considerar los recuperos.
Ejemplo práctico
Supongamos que una empresa analiza una venta a crédito por $10.000.000, con un margen de contribución estimado del 5%, equivalente a $500.000.
Para ilustrar el cálculo, asumamos una probabilidad de incumplimiento del 4% y una pérdida del 60% de la exposición después de considerar los recuperos:
$$\text{Pérdida esperada} = \$10.000.000 \times 4\% \times 60\% = \$240.000$$
En este escenario hipotético, la pérdida esperada representa el 48% del margen de contribución estimado. Este enfoque permite relacionar el análisis crediticio con la exposición económica real.
Cómo construir un sistema de evaluación crediticia empresarial
Un sistema de evaluación crediticia es un proceso estructurado que integra información, variables de análisis, criterios de interpretación y mecanismos de seguimiento. Puede incluir los siguientes componentes:
- Recopilación de información: Integración de informes comerciales, antecedentes financieros y documentación pertinente.
- Análisis de variables: Interpretación del score, el endeudamiento, los antecedentes y la información económica disponible.
- Criterios de evaluación: Definición de las variables relevantes y de la manera en que se interpretan dentro del análisis.
- Identificación de alertas: Detección de inconsistencias, antecedentes negativos y cambios que requieren revisión.
- Documentación de resultados: Registro de los fundamentos, las fuentes consultadas y las limitaciones identificadas.
- Seguimiento y actualización: Revisión de las evaluaciones cuando se incorporan nuevos antecedentes o cambian las circunstancias del cliente.
¿Se puede automatizar la evaluación crediticia?
Sí. La automatización puede facilitar la recopilación de información, la detección de alertas, la aplicación consistente de criterios y la elaboración de reportes.
Sin embargo, automatizar no significa eliminar la necesidad de análisis. Un sistema bien diseñado permite trabajar con mayor consistencia y eficiencia, sin perder de vista que el riesgo crediticio implica incertidumbre.
Errores frecuentes al evaluar el riesgo crediticio
- Tomar decisiones basadas únicamente en el score: El puntaje aporta información, pero no sustituye el análisis de solvencia y exposición.
- Confundir antecedentes con capacidad de pago: Un historial favorable no garantiza que el cliente pueda afrontar nuevas obligaciones.
- Interpretar estimaciones como datos confirmados: La facturación estimada y la información contable verificada no son equivalentes.
- Ignorar la fecha de los datos: La información desactualizada puede no reflejar la situación actual del cliente.
- No documentar los fundamentos del análisis: Sin trazabilidad, resulta más difícil comparar evaluaciones y revisar conclusiones.
- Automatizar sin controles: Un proceso automatizado puede reproducir errores si utiliza datos incorrectos.
Conclusión: una evaluación crediticia integral permite comprender mejor el riesgo
El Score de Nosis, la situación informada en el BCRA, el endeudamiento, los antecedentes comerciales y la información económica aportan perspectivas diferentes que deben analizarse de manera conjunta.
En SANTAMARÍA BARÓN & CO. trabajamos en el análisis de riesgo comercial y en la mejora de los procesos de evaluación crediticia de empresas B2B. Nuestros servicios incluyen:
- Evaluación y análisis del riesgo crediticio de clientes.
- Interpretación de informes comerciales y scores de riesgo.
- Análisis de solvencia, endeudamiento y antecedentes.
- Diseño y mejora de sistemas de evaluación crediticia.
- Desarrollo de matrices de análisis y herramientas de seguimiento.
- Automatización de procesos de evaluación y generación de reportes.
¿Tu empresa necesita mejorar su sistema de evaluación crediticia?
📞 Agendá un diagnóstico inicial de 30 minutos con SANTAMARÍA BARÓN & CO. para identificar oportunidades de mejora en el análisis de solvencia y los procesos de riesgo comercial.
Preguntas frecuentes sobre evaluación crediticia
¿Cómo consultar el riesgo crediticio de una empresa en Argentina?
Se puede comenzar con un informe comercial que reúna antecedentes crediticios y comerciales. Para una evaluación más completa, conviene complementarlo con información económica, endeudamiento, documentación disponible y las características de la operación.
¿Qué significa el Score de Nosis de una empresa?
Es un indicador predictivo que resume información crediticia en un puntaje. Su interpretación depende del modelo utilizado y debe complementarse con el resto de los antecedentes disponibles.
¿Cuál es la diferencia entre scoring y evaluación crediticia?
El scoring es un indicador o modelo que contribuye a estimar el riesgo. La evaluación crediticia es el proceso más amplio que integra ese resultado con los antecedentes, la solvencia, la exposición y otras variables relevantes.
¿Qué información se necesita para evaluar la solvencia de un cliente B2B?
Puede incluir informes comerciales, antecedentes del BCRA, endeudamiento, referencias de pago, información societaria y fiscal, facturación y documentación financiera.
¿Un buen score garantiza que una empresa pagará?
No. Un score favorable indica un perfil de menor riesgo estimado según el modelo, pero no garantiza el cumplimiento de una obligación específica.
Sobre la autora
Angie Santamaría Barón | Credit & Risk
Abogada y especialista en finanzas, con experiencia en gestión de crédito y cobranzas, evaluación de riesgo y mejora de procesos operativos.
Desde SANTAMARÍA BARÓN & CO., trabaja en el análisis del riesgo comercial y en la mejora de los procesos de evaluación crediticia, integrando información financiera, antecedentes comerciales y herramientas de automatización.